Notícias · Golpes
Golpe do QR Code adulterado desvia Pix no comércio: veja como se proteger
Um adesivo colado sobre o código do restaurante, da feira ou do estacionamento pode mandar o seu Pix para a conta do criminoso. O alerta é da Febraban, e o teste de 5 segundos está na tela do seu banco.
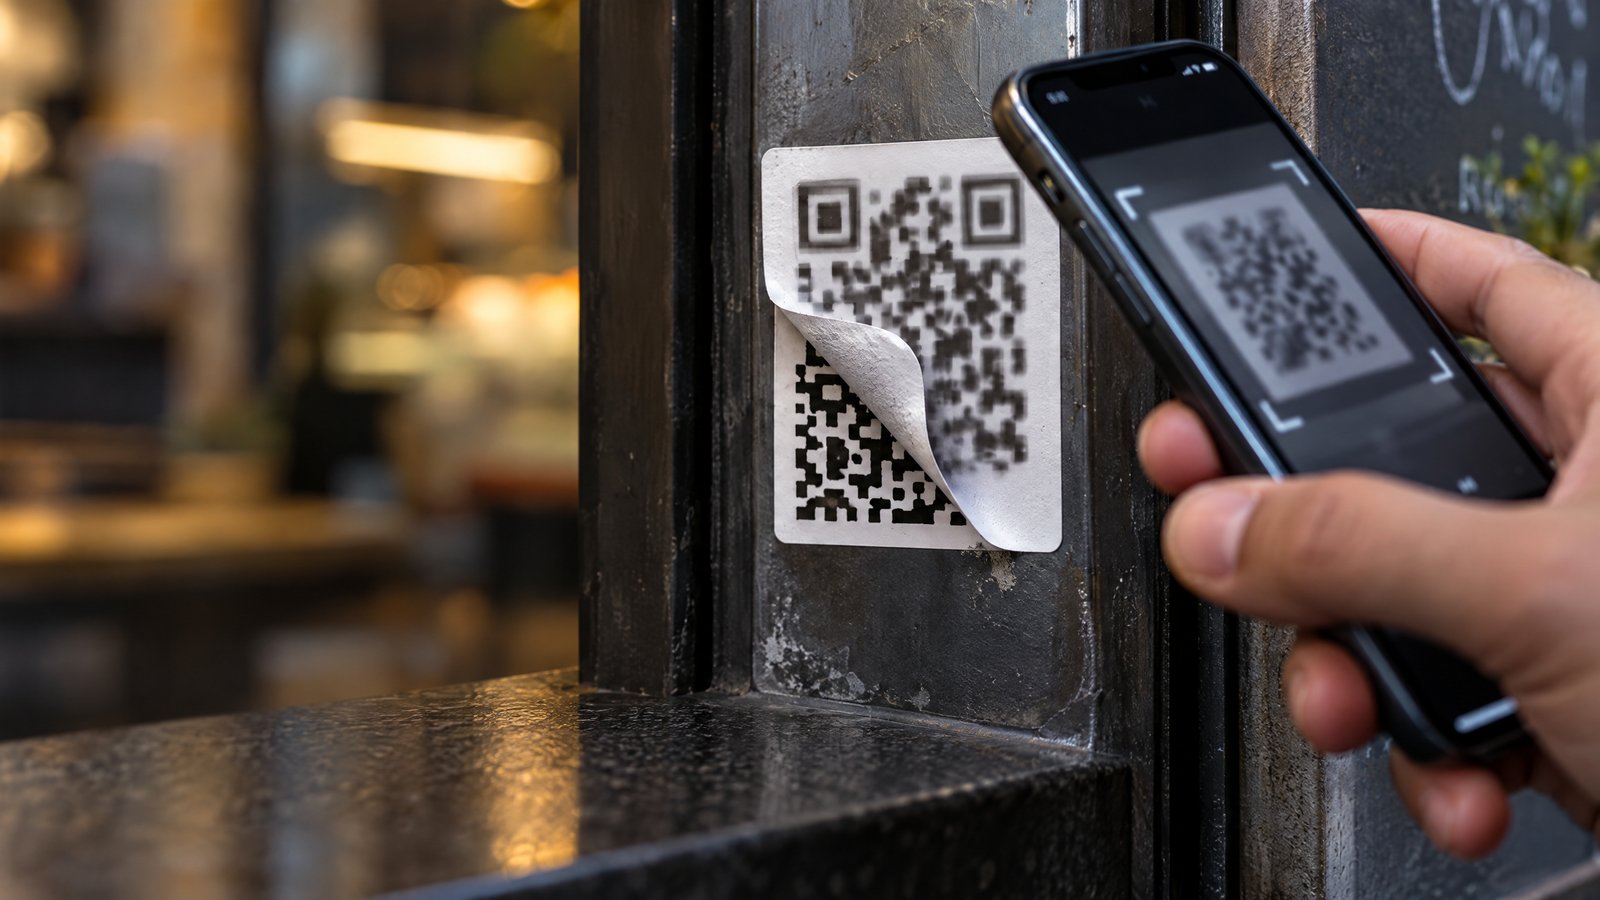
Criminosos colam um adesivo com QR Code falso sobre o código original de restaurantes, feiras e estacionamentos. Você escaneia, paga e o Pix cai na conta deles. Antes de confirmar, leia o nome do recebedor na tela do aplicativo do banco e confira se é o do estabelecimento. A Febraban publicou o alerta em 20 de outubro de 2026.
Como o golpe funciona
Na versão física, o fraudador sobrepõe o próprio QR Code ao do comércio. O cliente continua diante do balcão ou da placa, mas o aplicativo lê o código do adesivo e paga a conta errada.
Esse golpe não exige invadir o celular. A própria vítima autoriza o pagamento. Escanear e confirmar são etapas diferentes: ler o código só prepara a operação, a autorização é que a conclui.
O golpe é conhecido como "quishing", ou phishing por QR Code.
Onde pode acontecer
- Estabelecimentos físicos: restaurantes, feiras e estacionamentos, segundo a Febraban.
- Lojas virtuais: criminosos alteram os dados de pagamento da página ou criam um site falso que imita uma loja conhecida. O Procon-SP, em comunicado de 16 de setembro de 2026, alertou que a troca pode atingir tanto o QR Code quanto o Pix Copia e Cola.
- Boletos impressos que oferecem pagamento por QR Code.
O detalhe do boleto: QR Code é Pix
Segundo o Banco Central, pagar pelo QR Code Pix de um boleto é uma transferência instantânea. Ela não segue o prazo de compensação do boleto tradicional, mesmo com a cobrança em papel nas mãos.
Na prática: o formato do documento não muda como o dinheiro anda. Não conte com um intervalo para cancelar o envio.
O teste de 5 segundos antes de pagar
- Escaneie e pare. Ler o código não é pagar.
- Leia o nome e o CNPJ do recebedor que o aplicativo mostra. Tem que bater com o lugar onde você está. O Procon-SP lembra que conferir só o valor não basta: um valor certo não prova quem recebe.
- Confira o valor.
- Olhe o código físico: adesivo por cima, borda de papel, código em local incomum. A Febraban lembra que a inspeção visual precisa vir junto com a conferência do recebedor no aplicativo, porque a adulteração pode passar despercebida.
Nome diferente da marca nem sempre é fraude. O recebedor pode ser uma instituição de pagamento que processa a compra. Se o nome não bater e você não conseguir ligar o destinatário à operação, interrompa o pagamento e confirme com o estabelecimento.
O que a Febraban não informou
Segundo a Folha BV, a entidade não apresentou número de vítimas, prejuízo ou crescimento do golpe. A novidade é o alerta sobre o mecanismo, não uma prova de explosão de casos.
Mesmo assim, o risco é real, simples de executar e fácil de evitar com o teste acima.
Paguei para a conta errada. E agora?
- Ligue para o banco na hora e conteste a transação. Se foi Pix, peça o MED, em até 80 dias após a transação.
- Guarde o comprovante, o boleto ou a página usada, e fotografe o QR Code do local.
- Avise o estabelecimento: o código dele pode ter sido adulterado.
- Registre boletim de ocorrência.
Seja realista sobre a devolução: o MED pode devolver o valor integral ou parcialmente, mas depende de haver saldo na conta dos criminosos. Se já retiraram o dinheiro, a vítima pode não recuperar tudo.
O banco paga o prejuízo?
Não automaticamente. A responsabilidade do banco depende das circunstâncias e de eventual falha no serviço.
Um levantamento do Observatório Rosenbaum de Golpes e Fraudes Bancárias analisou 1.041 decisões do Tribunal de Justiça de São Paulo sobre golpes do falso boleto entre junho de 2025 e agosto de 2026. Em metade dos casos, os consumidores obtiveram ressarcimento total ou parcial. Em outros cinco tribunais estaduais, o índice foi de 36,9%. O resultado de cada ação depende das provas.
Por isso, guarde tudo: comprovante, conversa, fotos do código, boletim de ocorrência.
- Folha de S.Paulo, 21/10/2026: golpe do QR Code pode desviar pagamentos por boleto e Pix.
- Folha BV, 23/10/2026: alerta da Febraban de 20/10/2026, orientações do Procon-SP e ausência de dados sobre vítimas.
- Diário da Amazônia, 21/10/2026: golpe em lojas físicas, sites e boletos; MED e dados do Observatório Rosenbaum.
- Procon-SP, comunicado de 16/09/2026, e Banco Central: citados nas reportagens acima.